
- Главная страница
- Новости
Новости муниципального образования «Маниловск»

-
19 декабря 2024
Как воспользоваться льготой, неучтенной в налоговом уведомлении?Шаг 1. Проверить, учтена ли льгота в налоговом уведомлении. Для этого изучить содержание граф «Размер налоговых льгот», «Налоговый вычет» в налоговом уведомлении.
Шаг 2. Если в налоговом уведомлении льготы не применены, необходимо выяснить относится ли налогоплательщик к категориям лиц, имеющим право на льготы по объектам в налоговом уведомлении.
-
18 декабря 2024
Учет и маркирование животныхС 1 сентября 2023 года вступили в силу изменения в закон РФ от 14 мая 1993 № 4979-1 (ред. от 28 апреля 2023) «О ветеринарии», которые определяют порядок маркировки и учёта сельскохозяйственных животных.
С 01 марта 2024 года вступили в силу: Постановление Правительства РФ от 05.04.2023 № 550 «Об утверждении Правил осуществления учета животных и перечня видов животных, подлежащих индивидуальному или групповому маркированию и учету, случаев осуществления индивидуального или группового маркирования и учета животных, а также сроков осуществления учета животных» и Приказ Министерства сельского хозяйства от 3 ноября 2023 № 832 «Об утверждении Ветеринарных правил маркирования и учета животных».
Маркирование и учёт животных осуществляются в целях предотвращения распространения заразных болезней животных, а также выявления источников и путей распространения возбудителей заразных болезней животных.
Статья 18. Закона «О ветеринарии» гласит: «Обязанности организаций и граждан - владельцев животных и производителей продукции животного происхождения: предоставлять сведения, необходимые для учета животных, лицам, осуществляющим учет животных, по перечню и в сроки, которые установлены ветеринарными правилами маркирования и учета животных».
Маркирование животных осуществляется владельцами животных за свой счет самостоятельно или посредством привлечения иных лиц. Владельцы животных вправе самостоятельно выбрать тип средства маркирования. Маркирование представляет собой нанесение на тело животного, закрепление на теле животного или введение в тело животного визуальных, электронных или смешанных (сочетание визуального и электронного) средств маркирования или в случаях осуществления группового маркирования животных нанесение визуальных средств маркирования на сооружение, предмет, приспособление (садок, террариум, улей и другие) или помещение, в которых содержится группа животных.
Учет животных осуществляется безвозмездно с подачей данных в ФГИС «ВетИС» компонента «Хорриот» через региональную автоматизированную систему «Регагро». Учет животных осуществляют специалисты государственной ветеринарной службы в течение 10 дней с момента маркирования или ввоза на территорию РФ.
Владелец животного при индивидуальном учете предоставляет в государственную ветеринарную службу следующую информацию:
а) биологический вид животного;
б) пол;
в) дата рождения;
г) масть (окрас);
д) порода;
е) данные о маркировании (описание средства маркирования, уникальный номер средства маркирования);
ж) цель содержания;
з) тип содержания;
и) место содержания;
к) данные о владельце (фамилия, имя, отчество (при наличии) адрес регистрации, адрес фактического проживания, дата рождения физического лица, полное наименование, основной государственный регистрационный номер, юридический и фактический адрес нахождения юридического лица);
л) данные о ввозе в Российскую Федерацию для ввезенных животных (номер и дата разрешения на ввоз подконтрольного товара);
м) данные учета группы животных (если данное животное учтено в составе группы животных);
н) данные о родителях животного (если известны);
о) данные генетической идентификации (если проводилась) или месте хранения пробы генетического материала (если отбирался и хранится);
п) данные о продуктивности (при наличии);
р) данные о потомстве (при наличии).
*Владелец животного в течение 7 дней с момента маркирования или ввоза на территорию РФ предоставляет его для осмотра специалистам госветслужбы.
При учете группы животных владелец представляет следующую информацию:
а) биологический вид животных;
б) пол;
в) диапазон дат рождения или возрастная группа;
г) порода;
д) данные о маркировании (описание средства маркирования, уникальный номер средства маркирования;
е) цель содержания;
ж) тип содержания;
з) место содержания;
и) данные о владельце (фамилия, имя, отчество (при наличии) адрес регистрации, адрес фактического проживания, дата рождения физического лица, полное наименование, основной государственный регистрационный номер, юридический и фактический адрес нахождения юридического лица);
к) данные о ввозе в Российскую Федерацию для ввезенных животных (номер и дата разрешения на ввоз подконтрольного товара);
л) данные о родительской группе (группах) животных (если известны);
м) данные о ранее подвергнутых учету группах животных, в которые входили животные, составляющие группу, подвергаемую первичному учету;
н) данные об учете животных, входящих в состав группы (если индивидуальный учет проводился).
По новому закону идентификации и учету подлежат животные, которых внесли в перечень, утвержденный Постановлением Правительства РФ от 5 апреля 2023 года № 550. Предельные сроки учета устанавливаются в зависимости от вида животных, их количества и формы собственности хозяйства – от 1 сентября 2024 года до 1 сентября 2029 года.
По утвержденным правилам учету подлежат:
– крупный рогатый скот и свиньи – данные о животных должны быть внесены в компонент «Хорриот» не позднее 01.09.2024;
– лошади, ослы, мулы и лошаки – не позднее 01.09.2024 (в личных подсобных хозяйствах (ЛПХ) – не позднее 01.03.2025);
– пчелы – не позднее 01.09.2025;
– овцы и козы – не позднее 01.09.2026;
– домашняя птица – не позднее 01.09.2024 (в ЛПХ с количеством голов более 10 – не позднее 01.09.2026, до 10 голов – не позднее 01.09.2029);
– кролики – не позднее 01.09.2025 (в ЛПХ с количеством голов более 10 – не позднее 01.09.2026, до 10 голов – не позднее 01.09.2029);
– рыбы и иные объекты аквакультуры животного происхождения – не позднее 01.03.2026;
– служебные животные – не позднее 01.03.2026.
Животные, которых промаркировали до 1 сентября 2023 года или маркированные за пределами России и ввезенные на территорию нашей страны, повторному маркированию не подлежат.
При учете животному или группе животных присваивают уникальный буквенно-цифровой идентификационный номер. Он действует в течение жизни животного или времени существования группы животных. Повторный учет индивидуально маркированного животного не допускается.
За нарушение ветеринарных правил маркирования и учета животных предусмотрена административная ответственность.
Пренебрежение обязанностями по идентификации и учету поголовья повлечет штраф для физических лиц — в сумме до 5 тыс. руб., для должностных лиц предприятий — до 20 тыс. руб., для юридических лиц — до 20 тыс. руб. или приостановление деятельности на срок до двух месяцев (на 60 суток).
Наличие у животных маркировки может проверить специалисты государственной ветеринарной службы при проведении противоэпизоотических мероприятий, например при осуществлении вакцинации, диагностических исследований, а также при оформлении ветеринарных сопроводительных документов для перемещения животных.
-
18 декабря 2024
ПАМЯТКА по учету и идентификации сельскохозяйственных животныхСогласно Федеральному закону Российской Федерации от 14.05.1993 № 4979-1 «О ветеринарии» животные подлежат индивидуальной или групповой идентификации и учету в целях предотвращения распространения заразных болезней животных, а также в целях выявления источников и путей распространения возбудителей заразных болезней животных. С 1 марта 2024г вступил в силу Приказ Минсельхоза «Об утверждении Ветеринарных правил маркирования и учета животных», согласно которому владельцы обязаны обеспечить маркирование сельскохозяйственных животных и их учет в учреждениях Государственной ветеринарной службы.
Учету и маркированию подлежат следующие виды сельскохозяйственных животных: крупный рогатый скот, лошади, ослы, мулы, лошаки, овцы, козы, домашняя птица, свиньи, олени, верблюды, пчелы, кролики и пушные звери, рыбы и иные объекты аквакультуры.
Основанием для постановки животного на учет является его рождение или ввоз немаркированного животного (группы животных) на территорию Российской Федерации.
Маркирование животных осуществляется их владельцами за свой счет самостоятельно. Тип средства маркирования владелец может выбрать в зависимости от вида животного (бирки, чипы и др.).
Сроки маркировки и постановки на учет каждого вида животных указаны в Постановлении Правительства №550 от 5 апреля 2023 года. Там же указан вид учета каждого вида животных — индивидуально или группами. Так, крупный рогатый скот, лошади, верблюды, подлежат индивидуальному маркированию, свиньи и мелкий рогатый скот индивидуальному или групповому маркированию не позднее 30 календарных дней после дня рождения или со дня ввоза, птица подлежит маркированию не позднее 7 календарных дней после дня ее выведения или со дня ввоза, а пчелы - в течении 14 дней после заселения в улей с помощью специального табло на внешней стенке улья.
Учет животных осуществляется специалистами Государственной ветеринарной службы безвозмездно. Для учета животных (группы животных) владельцы животных в течение 5 рабочих дней со дня маркирования животных (группы животных) представляют сведения лицам, осуществляющим учет животных.
В случае утери или повреждения средства маркирования владелец животного обязан уведомить в течение 5 рабочих дней специалистов в области ветеринарии, осуществляющих учет животных.
За нарушение ветеринарных правил маркирования и учета животных предусмотрена административная ответственность.
Пренебрежение обязанностями по идентификации и учету поголовья повлечет штраф для физических лиц — в сумме до 5 тыс. руб., для должностных лиц предприятий — до 20 тыс. руб., для юридических лиц — до 20 тыс. руб. или приостановление деятельности на срок до двух месяцев (на 60 суток).
Наличие у животных маркировки может проверить специалисты государственной ветеринарной службы при проведении противоэпизоотических мероприятий, например при осуществлении вакцинации, диагностических исследований, а также при оформлении ветеринарных сопроводительных документов для перемещения животных.
По всем вопросам идентификации животных, регистрации, внесении в региональную систему учета, а также в случаях гибели и заболевания животных и птицы обращаться в ОГБУ «Черемховская СББЖ» по адресу: Иркутская обл., Аларский район, п. Кутулик, ул. Ветеринарная, д. 18. Тел. 8(39564) 3-70-15
-
16 декабря 2024
Регулярные платежи за пользование недрами не входят в состав ЕНПВ соответствии с Бюджетным кодексом Российской Федерации регулярные платежи за пользование недрами относятся к неналоговым доходам, следовательно, входят в систему обязательных неналоговых платежей, уплачиваемых при пользовании недрами.
Согласно Налоговому кодексуРоссийской Федерации такие платежине входят в состав Единого налогового платежа и должны уплачиваться на конкретный код бюджетной классификации (КБК) 18211202030011000120 с ОКТМО по месту нахождения участка недр.
В соответствии с Законом Российской Федерации от 21.02.1992 № 2395-1 «О недрах» регулярные платежи за пользование недрами взимаются в денежной форме и зачисляются в федеральные, региональные и местные бюджеты.
В случае уплаты регулярных платежей путем перечисления на КБК ЕНП денежные средстване могут быть зачтены/уточнены в счет уплаты начисленного платежа, что может привести к образованию задолженности. В этом случае налоговый орган вправе принять соответствующие меры взыскания.
Соблюдение простых правил при оформлении документов для уплаты платежей, не входящих в ЕНП, поможет избежать образования задолженности.
-
12 декабря 2024
Как проверить налоговые ставки и льготы, указанные в налоговом уведомлении?Налоговые ставки и льготы устанавливаются нормативными правовыми актами различного уровня:
- по транспортному налогу: главой 28 НК РФ и законами субъектов Российской Федерации по месту нахождения транспортного средства;
- по земельному налогу и налогу на имущество физических лиц: главами 31, 32 НК РФ и нормативными правовыми актами представительных органов муниципальных образований (законами городов федерального значения) по месту нахождения объектов недвижимости.
С информацией о налоговых ставках, налоговых льготах и налоговых вычетах (по всем видам налогов во всех муниципальных образованиях) можно ознакомиться в рубрике «Справочная информация о ставках и льготах по имущественным налогам» на сайте ФНС России (https://www.nalog.ru/rn38/service/tax/) либо обратившись в налоговые органы или в контакт-центр ФНС России (тел. 8 800 – 222-22-22).
-
9 декабря 2024
Важно правильно заполнять реквизиты в платежных документах на уплату ЕНПМежрайонная ИФНС России № 24 по Иркутской области обращает внимание налогоплательщиков на правила заполнения реквизитов распоряжений о переводе денежных средств в уплату платежей в бюджетную систему Российской Федерации.
Неверно оформленные платежные документы Управление Федерального казначейства по Тульской области относит в разряд невыясненных поступлений, что приводит к невозможности отражения таких платежей в информационных ресурсах налоговых органов и образованию задолженности, а также применению штрафных санкций.
Самой распространенной ошибкой является неверное указание реквизита «Номер счета получателя». Плательщики часто ошибаются в количестве нулей в его номере.
Обращаем внимание! Номер счета получателя должен содержать 20 цифр и заканчиваться на два нуля.
Реквизиты для заполнения платежных документов:
Наименование банка получателя средств: Отделение Тула Банка России//УФК по Тульской области г. Тула;
БИК банка получателя средств (БИК ТОФК): 017003983;
Номер счета банка получателя средств: 40102810445370000059;
Получатель: Казначейство России (ФНС России);
ИНН 7727406020
КПП 770801001
Номер счета получателя средств: 03100643000000018500.
-
6 декабря 2024
ВНИМАНИЕ для населенияВсем жителям, у кого установлено бойлерное отопление, необходимо принести в Иркутскэнергосбыт следующие копии документов до конца декабря:
- Технический паспорт дома
- Право собственности на дом
- Паспорт собственника
- Справка о составе семьи с отметкой о наличии бойлера.
- Многодетным - удостоверение
- заполненное заявление
С 01.01.2025 разрешено будет 7020 кВт*ч по тарифу населения, всё ,что свыше - по тарифу юр.лиц.
В случае не предоставления документов разрешено будет 3000кВт*ч, всё ,что свыше - по тарифу юр.лиц. -
5 декабря 2024
Почему в 2024 году изменились суммы налогов на имущество?Поскольку расчет налогов проводится исходя из налоговых ставок, льгот и налоговой базы, определяемой на региональном и муниципальном уровне, причины изменения величины налогов в конкретной ситуации можно уточнить в налоговом органе или обратившись в контакт-центр ФНС России (тел. 8 800 – 222-22-22). Существуют и общие основания для изменения налоговой нагрузки.
-
4 декабря 2024
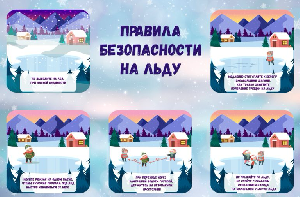 Памятка правил поведения на льду водоемов!
-
2 декабря 2024
Как распределяются средства на ЕНС ИП при поступлении налогового уведомленияВ связи с направлением налоговых уведомлений для оплаты до 2 декабря имущественных налогов и НДФЛ ФНС России напоминает порядок распределения средств на ЕНС предпринимателей.
Имеющаяся переплата на ЕНП (положительное сальдо ЕНС) зачитывается в счет предстоящей обязанности по уплате налогов, установленных налоговым уведомлением, до наступления срока его исполнения. Так, переплата индивидуального предпринимателя резервируется в счет предстоящей обязанности по уплате имущественных налогов и НДФЛ. Если сальдо ЕНС меньше, то средства будут зачитываться в счет исполнения налогового уведомления по мере поступления платежей до полного погашения предстоящей обязанности.
-
28 ноября 2024
Основные изменения в налогообложении имущества физических лицНалоговые уведомления, направленные в 2024 г., содержат расчет налогов на имущество физических лиц за налоговый период 2023 года (за исключением Донецкой Народной Республики, Луганской Народной Республики, Запорожской области и Херсонской области, в которых налоги на имущество физических лиц на налоговый период 2023 года не введены).
При этом по сравнению с предыдущим налоговым периодом произошли следующие основные изменения.
-
25 ноября 2024
При оплате налогов за иное лицо в платежном поручении указывается ИНН плательщика, чья обязанность по уплате исполняетсяПеречислить денежные средства в счет исполнения обязанности по уплате налога за налогоплательщика может иное лицо (ст. 45 НК РФ). При этом Правилами указания информации в реквизитах распоряжений о переводе денежных средств в уплату платежей в бюджет, утвержденными Приказом Минфина России от 12.11.2013 № 107н, установлено, что в реквизите ИНН платежного документа указывается значение ИНН плательщика, чья обязанность по уплате налогов, сборов, страховых взносов и иных платежей исполняется.
Данное правило действует при перечислении платежей, администрируемых налоговыми органами, в том числе при уплате единого налогового платежа, налога на профессиональную деятельность, сбора за пользованиями объектами животного мира и водных биологических ресурсов, установленных штрафов, налога на доходы физических лиц с выплат иностранным гражданам на основании патента.
Оформить платежный документ можно с помощью онлайн-сервиса ФНС России «Уплата налогов и пошлин». Он дает возможность быстро и правильно подготовить документы для уплаты налога за третье лицо и произвести ее. На странице сервиса сначала необходимо ввести информацию о лице, осуществляющем платеж: заполнить ФИО и ИНН. Если есть сформированный налоговым органом платежный документ с указанным в нем индексом, можно ввести этот индекс и сразу перейти к оплате. Если же такого документа нет, то необходимо заполнить соответствующие данные о лице, обязанность по уплате налогов которого исполняется. Сервис максимально автоматизирован и содержит информационные подсказки, позволяющие корректно заполнить платежку и своевременно уплатить налоги.
http://nalog.garant.ru/fns/nk/c7f0164139c159e5c4e7786790ae469d/
https://www.nalog.gov.ru/rn38/about_fts/docs/4573157/
https://service.nalog.ru/payment/index.html
-
21 ноября 2024
 Военная служба по контракту
-
21 ноября 2024
Что такое налоговое уведомление и как его исполнить?Обязанность по ежегодному исчислению в отношении транспортных средств и недвижимого имущества налогоплательщиков - физических лиц транспортного налога и земельного налогов, налога на имущество возложена на налоговые органы (пункт 2 статьи 52 Налогового кодекса Российской Федерации, далее – НК РФ).
В связи с этим налоговые органы не позднее 30 дней до наступления срока уплаты по вышеперечисленным налогам направляют налогоплательщикам налоговые уведомление для уплаты налогов.
Форма налогового уведомления утверждена приказом ФНС России от 27.09.2022 № ЕД-7-21/866@ и включает сумму налога, подлежащую уплате, сведения об объекте налогообложения, налоговой базе, сроке уплаты налога, а также сведения, необходимые для перечисления налога в качестве единого налогового платежа в бюджетную систему Российской Федерации (QR-код, штрих-код, УИН, банковские реквизиты платежа).
-
18 ноября 2024
Отчетность при использовании ЕНС – декларации и уведомления о рассчитанных авансовых платежахС 2023 года налогоплательщики, используя Единый налоговый счет (ЕНС), перечисляют все налоговые платежи в Казначейство России (ФНС России).В связи с введением ЕНС, установлен и единый срок предоставления отчетности в налоговый орган по месту постановки налогоплательщика на учет и нахождения имущества.
Не позднее 25-го числа месяца, в котором наступает срок отчетности, нужно сдать декларации, а при уплате авансовых платежей - подать уведомление: оно может быть одно обо всех исчисленных суммах (включая все обособленные подразделения).Уведомление содержит всего 5 реквизитов (КПП, КБК, ОКТМО, отчетный период и сумму). В «Личном кабинете налогоплательщика» процесс формирования уведомления автоматизирован (из перечня необходимо лишь выбрать обязательства, по которым вносится аванс, сумму и указать отчетный период). Данный документ надо подписать КЭП и отправить в инспекцию.
Федеральным законом от 27.11.2023 N 539-ФЗ установлены особые сроки представления уведомления и уплаты НДФЛ налоговыми агентами. Организации и индивидуальные предприниматели, исполняющие обязанности налогового агента по НДФЛ, в уведомлении об исчисленных суммах налогов, авансовых платежей по налогам, сборов, страховых взносов, представляемом в срок, не позднее 25 числа, указывают в отношении сумм налога на доходы физических лиц информацию об исчисленных и удержанных ими суммах указанного налога за период с 1-го по 22-е число текущего месяца. В отношении сумм налогов на доходы физических лиц, исчисленных и удержанных налоговыми агентами за период с 23-го числа по последнее число текущего месяца, указанные организации и ИП представляют уведомление об исчисленных суммах не позднее 3-го числа следующего месяца, в отношении сумм НДФЛ, исчисленных и удержанных за период с 23 декабря по 31 декабря, - не позднее последнего рабочего дня календарного года.
-
13 ноября 2024
Новая услуга для налогоплательщиков на портале ГосуслугНалоговая служба не только постоянно расширяет перечень услуг в электронном виде, но и совершенствует способы их предоставления. Теперь налогоплательщикможет получать уведомления для уплаты налогов на имущество и НДФЛ и требования об уплате задолженности по налогам не только в «Личном кабинете налогоплательщика для физических лиц» на сайте ФНС России, но и на Едином портале госуслуг (ЕПГУ).
Для этого зарегистрированный пользователь «Личного кабинета» на ЕПГУ должен сначала там же на портале направить «Уведомление о необходимости получения документов от налоговых органов в электронной форме через ЕПГУ». После этого, получив уведомление или требование, он сможет также уплачивать начисления в режиме онлайн. Таким образом, не только расширены точки доступа к услугам налоговой службы, но и гражданам предоставляется возможность одновременного решения вопросов уплаты налогов при посещении портала Госуслуг по другим основаниям.
При этом нужно учитывать, что направленные налогоплательщику через ЕПГУ налоговые уведомления и требования не будут дублировать заказными письмами по почте, кроме случаев, когда налогоплательщик уведомил налоговый орган о необходимости получения документов на бумажном носителе.Воспользоваться возможностью получения налоговых документов через ЕПГУ можно вне зависимости от наличия доступа к «Личному кабинету налогоплательщика для физических лиц» на сайте ФНС России.Для прекращения получения документов от налоговых органов через ЕПГУ необходимо направить через портал госуслуг соответствующее уведомление в налоговый орган.
-
11 ноября 2024
Направляя требование, налоговая служба предупреждает о необходимости уплаты задолженностиНалогоплательщик обязан самостоятельно в установленный законодательством срок исполнять обязанности по уплате налогов и взносов (п. 1 ст. 45 НК РФ). Если уплата не произведена вовремя на едином налоговом счете (ЕНС) налогоплательщика образуется отрицательное сальдо, наличие которого является основанием для направления налогоплательщику требования об уплате задолженности (ст. 69 НК РФ).
-
7 ноября 2024
«Представив согласие на информирование, налогоплательщики могут ежеквартально получать сведения о возникшей задолженности»С 1 апреля 2021 года налоговые органы имеют возможность ежеквартально информировать налогоплательщиков о наличии у них налоговой задолженности с помощью смс-сообщений, по электронной почте или иными способами. Но для этого налоговый орган должен получить от налогоплательщика письменное согласие на информирование по форме (КНД 1160068), утвержденной приказом ФНС России от 30.11.2022 №ЕД-7-8/1135@.
В согласии необходимо указать наименование и ИНН организации или фамилию, имя и отчество физического лица, его паспортные данные, дату и место рождения, адрес электронной почты и номер телефона, на которые будут приходить сообщения. Можно выбрать один или оба способа информирования.
Согласие можно представить в налоговый орган на бумажном носителе лично или через представителя, направить по почте заказным письмом или в электронной форме - по телекоммуникационным каналам связи. Физическим лицам удобнее всего воспользоваться «Личным кабинетом налогоплательщика»: в разделе «Профиль» заполнить согласие, подтвердить его личной электронной подписью и направить в выбранный налоговый орган. Электронную подпись налогоплательщики - физические лица получают прямо в «Личном кабинете». Указываемые в согласии персональные данные подлежат защите в соответствии с Федеральным законом от 27.07.2006 №152-ФЗ «О персональных данных». -
5 ноября 2024
Правила уплаты государственной пошлиныСогласно ст. 58 НК РФ единым налоговым платежом (ЕНП) может быть уплачена только государственная пошлина, в отношении которой арбитражным судом выдан исполнительный документ (КБК - 18210801000011060110). Уплата иной пошлины, администрируемой налоговыми органами,должна осуществляться на конкретный КБК с ОКТМОпоместу нахождения суда.
Таким образом, в случае уплаты госпошлины на КБК единого налогового платежа, денежные средства не могут быть зачтены в счет уплаты конкретной госпошлины. Налогоплательщику необходимо подать заявление на возврат и при условии положительного сальдо ЕНС в достаточном размере вновь оплатить госпошлину на установленный КБК.
Во избежание образования задолженности при оформлении документов для уплаты платежей, не входящих в ЕНП, следует строго соблюдать правила указания информации в реквизитах распоряжений о переводе денежных средств в уплату платежей в бюджет.
-
31 октября 2024
Почему при увеличении кадастровой стоимости земельного налога на 01.01.2023 в налоговом уведомлении для расчета земельного налога применена кадастровая стоимость на 01.01.2022?Федеральным законом от 26.03.2022 № 67-ФЗ в пункт 1 статьи 391 НК РФ внесены изменения, согласно которым налоговая база в отношении земельного участка за налоговый период 2023 года определяется как его кадастровая стоимость, внесенная в Единый государственный реестр недвижимости и подлежащая применению с 1 января 2022 года с учетом особенностей, предусмотренных статьей 391 НК РФ, в случае, если кадастровая стоимость такогоземельного участка, внесенная в Единый государственный реестр недвижимости и подлежащая применению с 1 января 2023 года, превышает кадастровую стоимость такого земельного участка, внесенную в Единый государственный реестр недвижимости и подлежащую применению с 1 января 2022 года, за исключением случаев, если кадастровая стоимость соответствующего земельного участка увеличилась вследствие изменения его характеристик.